Vous avez reçu un courrier des impôts et vous ne savez pas ce qu'il signifie ? Lettre de relance, mise en demeure, notification des bases d'imposition d'office, avis de mise en recouvrement ou saisie : ces documents ne produisent pas les mêmes effets. Il est essentiel d'identifier la procédure concernée avant de répondre.
À retenir : l'intitulé du courrier ne suffit pas à déterminer vos droits. Vérifiez son contenu, sa date de notification, l'impôt concerné et les courriers antérieurs. Les délais indiqués dans ce guide sont des repères généraux, à confirmer au vu des documents effectivement reçus. Conservez les enveloppes et accusés de réception.
Où en êtes-vous ?
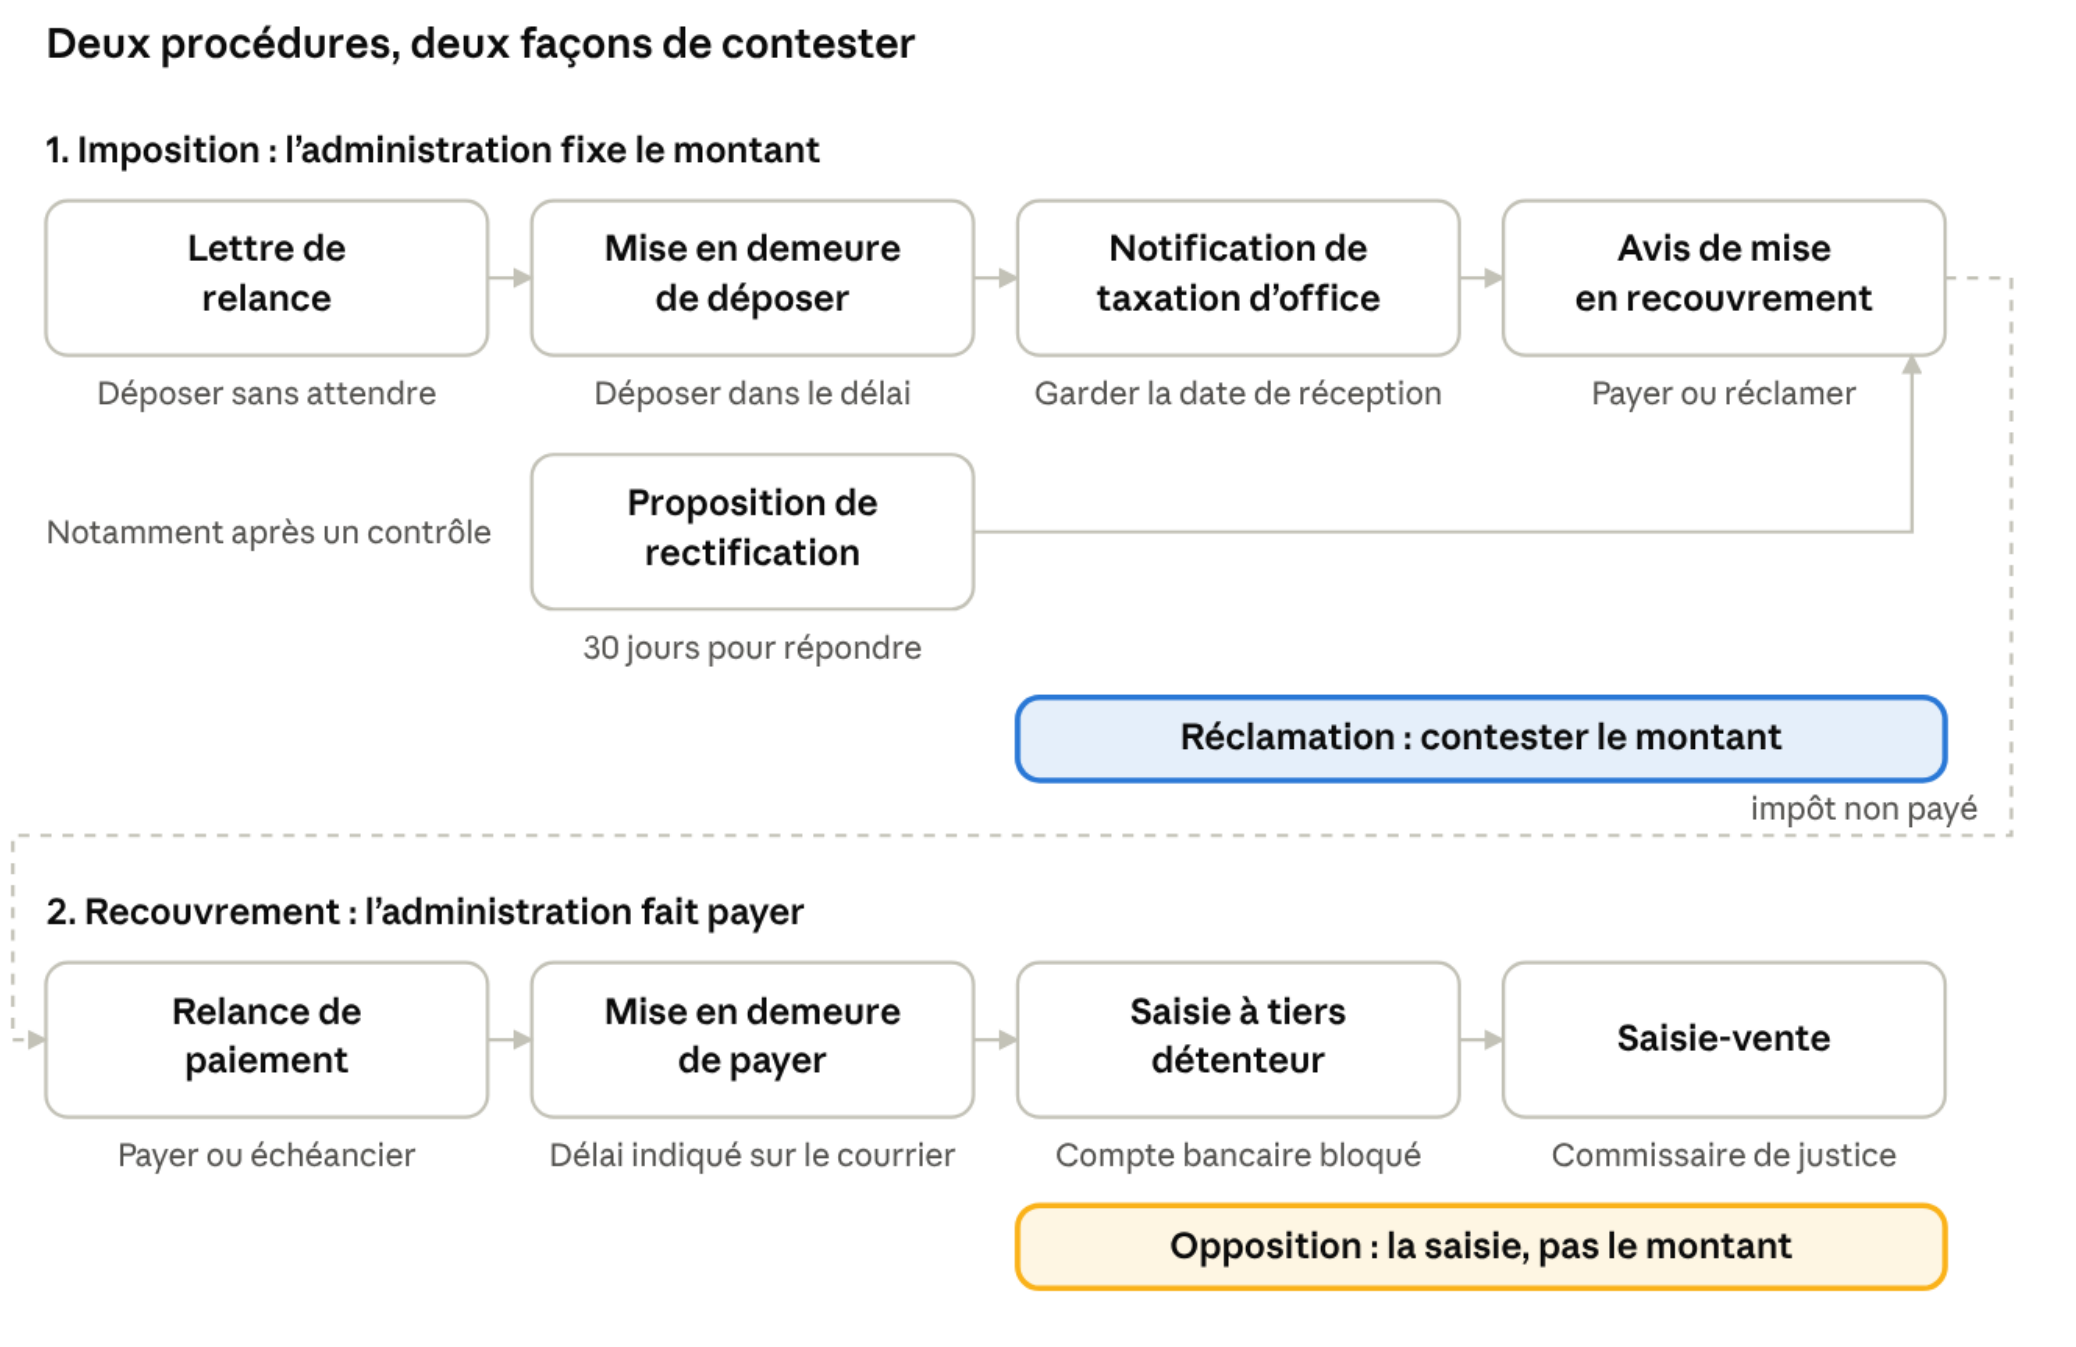
Ce schéma présente l'ordre habituel des courriers, pas une chronologie obligatoire : certains courriers ou étapes peuvent manquer. Même au stade du recouvrement, le montant de l'impôt peut encore être contesté par une réclamation si le délai n'est pas expiré. La contestation d'une saisie suit, elle, des règles distinctes.
1. La procédure d'imposition : l'administration détermine le montant
La lettre de relance
Elle signale généralement une déclaration non déposée. Elle n'est pas systématiquement envoyée avant une mise en demeure.
Que faire ? Régulariser rapidement les déclarations et vérifier les pénalités applicables. Un dépôt rapide limite les conséquences du retard, sans garantir l'absence de majoration ni d'intérêts de retard.
La mise en demeure de déposer
Elle ouvre en principe un délai de 30 jours pour déposer la déclaration (article L68 du livre des procédures fiscales). Sans déclaration à l'expiration de ce délai, l'administration peut établir l'impôt d'office.
Lorsque des droits sont dus, l'article 1728 du code général des impôts prévoit une majoration de :
- 10 % en l'absence de mise en demeure, ou si la déclaration est déposée dans les 30 jours qui suivent la réception de la mise en demeure ;
- 40 % si la déclaration n'est pas déposée dans ces 30 jours ;
- 80 % en cas de découverte d'une activité occulte, au sens des conditions prévues par l'article 1728 du CGI. L'absence de déclaration ne suffit pas, à elle seule, à caractériser une activité occulte.
Lorsqu'aucun droit n'est dû (déficit, TVA créditrice ou néant), le retard peut être sanctionné par une amende (article 1729 B), selon des conditions et exceptions propres à cet article. Des intérêts de retard s'ajoutent en principe aux majorations.
Que faire ? Noter la date de réception du courrier et déposer la déclaration dans les 30 jours. Si la comptabilité n'est pas à jour, faire appel sans attendre à un expert-comptable.
La notification des bases d'imposition d'office
L'administration indique les bases retenues pour calculer l'impôt et la façon dont elle les a déterminées. Cette information intervient en principe au moins 30 jours avant la mise en recouvrement (article L76 du livre des procédures fiscales).
Après une taxation d'office, c'est à l'entreprise de prouver que l'imposition est exagérée (article L193), avec une comptabilité probante et des justificatifs.
Que faire ? Vérifier les calculs, réunir les pièces comptables et présenter vos observations. Cette notification ne déclenche pas, à elle seule, le délai ordinaire de réclamation.
L'avis de mise en recouvrement (AMR)
Il rend exigibles les sommes indiquées : impôt, majorations et intérêts de retard.
Que faire ? Vérifier les bases, les majorations, les paiements déjà effectués et le délai de réclamation. Si l'imposition est exagérée, déposer une réclamation auprès du service des impôts (article L190).
La réclamation ne suspend pas à elle seule le paiement : elle doit contenir une demande expresse de sursis de paiement (article L277), qui porte sur les sommes contestées. Au-delà de 4 500 € contestés, l'administration peut demander des garanties.
Le dépôt tardif d'une liasse ne réduit pas automatiquement une imposition déjà établie ; une réclamation contentieuse est en principe nécessaire pour en demander la réduction.
2. La procédure de recouvrement : l'administration cherche à obtenir le paiement
La relance de paiement
Le comptable public peut adresser une relance avant d'engager des poursuites. Pour certains impôts, elle est obligatoire.
Que faire ? Vérifier le solde réclamé et les paiements déjà effectués, puis payer ou demander un plan de règlement.
La mise en demeure de payer
Elle relève du recouvrement et ne doit pas être confondue avec la mise en demeure de déposer une déclaration. Elle précède en principe les poursuites (article L257-0 A du livre des procédures fiscales). Le délai avant poursuites et les actes possibles dépendent notamment de la nature de l'imposition : vérifiez les mentions du courrier reçu.
Que faire ? Vérifier la dette, demander un échéancier si nécessaire et, si une réclamation avec demande de sursis de paiement a été déposée, le signaler au comptable public.
La saisie administrative à tiers détenteur (SATD)
Elle permet au comptable public de demander à un tiers, notamment une banque ou un client, de lui verser les sommes qu'il détient ou doit à l'entreprise (article L262 du livre des procédures fiscales). Le compte bancaire peut être bloqué très rapidement.
Que faire ? Examiner sans attendre l'acte reçu, la régularité de la poursuite et l'exigibilité de la dette, et contacter le comptable public. Une demande d'échéancier n'entraîne pas automatiquement la mainlevée de la saisie.
La contestation de la saisie elle-même relève de l'opposition à poursuites (article L281), dans des délais brefs. Elle ne remplace pas une réclamation portant sur le calcul de l'impôt, qui reste possible si son délai n'est pas expiré.
La saisie-vente
Des biens de l'entreprise peuvent être saisis en vue de leur vente, par un commissaire de justice.
Que faire ? Réagir immédiatement, faire examiner les actes reçus et solliciter, si nécessaire, l'intervention d'un avocat.
3. Un courrier à part : la proposition de rectification
La proposition de rectification expose les rehaussements envisagés dans le cadre de la procédure de rectification contradictoire, notamment à la suite d'un contrôle fiscal. Elle se distingue de la notification des bases d'imposition d'office.
Le délai de réponse est en principe de 30 jours, et peut être prolongé sur demande.
Que faire ? Examiner les motifs de chaque rehaussement et répondre de façon argumentée dans le délai.
4. Quel courrier avez-vous reçu ?
Ce tableau donne des repères généraux. Les délais applicables dépendent des documents reçus et de leur date de réception.
| Courrier | Point à vérifier | Première action |
|---|---|---|
| Lettre de relance | Déclaration et échéance concernées | Déposer ou faire établir la déclaration |
| Mise en demeure de déposer | Date de réception ; en principe 30 jours | Déposer sans attendre |
| Notification des bases d'imposition d'office | Bases et méthode de calcul | Réunir comptabilité et justificatifs, présenter ses observations |
| Avis de mise en recouvrement | Montants ; délai de réclamation | Vérifier, puis réclamer si l'imposition est exagérée, en demandant le sursis |
| Proposition de rectification | Motifs ; en principe 30 jours pour répondre | Préparer des observations argumentées |
| Relance de paiement | Solde exigé | Payer ou demander un échéancier |
| Mise en demeure de payer | Délai avant poursuites | Vérifier la dette et agir |
| Saisie administrative à tiers détenteur | Acte, notification, exigibilité | Faire examiner immédiatement |
| Saisie-vente | Actes de poursuite | Obtenir une assistance urgente |
5. Les erreurs les plus fréquentes
- Confondre la mise en demeure de déposer et la mise en demeure de payer.
- Laisser passer les 30 jours de la mise en demeure de déposer, souvent la dernière occasion de limiter les majorations.
- Penser que le dépôt tardif des liasses annule une imposition d'office. Une réclamation reste en principe nécessaire.
- Croire qu'une saisie interdit toute réclamation sur le montant de l'impôt. La réclamation reste possible tant que son délai n'est pas expiré.
- Perdre le courrier ou sa preuve de réception, qui fixe les délais.
- Supposer qu'une demande d'échéancier lève automatiquement une saisie.
6. Questions fréquentes
Peut-on contester une taxation d'office déjà payée ?
Oui. Une réclamation reste possible après le paiement si le délai n'est pas expiré et si les justificatifs démontrent que l'imposition était exagérée. Le remboursement n'est pas automatique.
Quel est le délai pour faire une réclamation fiscale ?
Il dépend de l'impôt, de la date de mise en recouvrement et des actes de procédure reçus. L'article R*196-1 du livre des procédures fiscales fixe le délai général ; certains événements peuvent ouvrir un délai particulier. Il faut examiner les courriers et leurs dates avant de calculer une date limite.
Déposer mes bilans en retard suffit-il à annuler la taxation d'office ?
Non. Les comptes reconstitués fournissent les justificatifs, mais une réclamation est en principe nécessaire pour demander la réduction d'une imposition déjà établie.
Les impôts peuvent-ils bloquer mon compte bancaire ?
Oui, par une saisie administrative à tiers détenteur. Agissez rapidement pour vérifier la régularité de la saisie et les recours possibles. Une demande de sursis de paiement jointe à une réclamation fait en principe obstacle aux poursuites sur les sommes contestées.
Le dirigeant peut-il être tenu personnellement des impôts de sa société ?
Dans certaines circonstances, le juge peut le déclarer solidairement responsable, notamment en cas de manquements graves et répétés ayant rendu impossible le recouvrement (article L267 du livre des procédures fiscales). Ce n'est pas une conséquence automatique d'un simple retard déclaratif.
Vous avez reçu l'un de ces courriers ?
Bilan-en-retard.fr accompagne les entreprises dans la reconstitution de leur comptabilité et le dépôt de leurs déclarations en retard. Lorsque c'est utile, une analyse complémentaire compare les impositions réclamées aux bases fiscales justifiées et identifie les démarches envisageables, sans garantie de réduction.
Pour faire examiner votre courrier, précisez :
- le dernier exercice déclaré ;
- le type de courrier reçu ;
- sa date de réception.
Conservez une copie intégrale de la notification.
Faire examiner mon courrier fiscal
Cet article présente des informations générales au 19 octobre 2026 et ne remplace pas l'analyse individuelle des pièces et des délais. Les procédures devant le juge peuvent nécessiter l'intervention d'un avocat.